

Tópicos desta notícia (8)
O que aconteceu
A Vesta, startup de software para originação de crédito imobiliário, anunciou nesta quinta-feira, 8 de outubro, uma rodada de US$ 30 milhões liderada pela Conversion Capital (anúncio da rodada, TechCrunch). Dois clientes, Pennymac e New American Funding, entraram como investidores ao lado de Citi Ventures e Andreessen Horowitz; a companhia soma US$ 85 milhões captados desde 2020.
O produto não é um assistente de texto: são enxames de agentes de IA que executam a papelada da originação de crédito. A Vesta afirma receita 12 vezes maior que a do ano anterior e mais de US$ 100 bilhões por ano em crédito originado pelos clientes, menos de 5% do mercado (TechCrunch).
Por que isso está acontecendo
O processo que a Vesta automatiza é caro e lento por natureza: nos Estados Unidos, fechar um financiamento imobiliário leva cerca de 40 dias e custa aproximadamente US$ 11 mil por contrato, em sua maior parte mão de obra humana (TechCrunch).
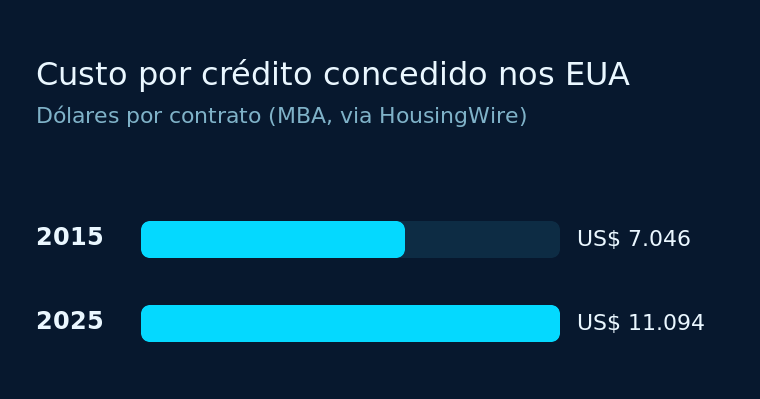
O dado não é isolado. O custo por crédito concedido nos EUA subiu de US$ 7.046 em 2015 para US$ 11.094 em 2025, alta de 57% em dez anos, segundo a série da Mortgage Bankers Association compilada pela HousingWire (HousingWire). O volume financiado também caiu desde 2019.
O que destravou a automação foi o modelo, não o fluxo: Yu diz que o ponto de virada foi o Sonnet 4.5, da Anthropic, por aderir melhor a instruções configuradas pelo usuário em tarefas longas (TechCrunch).
A própria Vesta publica o dado de operação: em três meses, o uso dos agentes cresceu 988% em produção, com crédito real, conferindo aplicação, emprego, crédito e pacote de fechamento (blog da Vesta).
O que isso muda para uma PME brasileira
O Brasil adotou IA rápido, mas não no processo. A pesquisa TIC Empresas 2025 mostra que 17% das empresas brasileiras usaram algum tipo de IA em 2025, contra 13% em 2024; entre as pequenas, de 10 a 49 pessoas, foi de 10% para 15% (Cetic.br). É adoção concentrada em ferramenta de linguagem: entre quem usa IA, a geração de linguagem natural subiu de 20% para 30%.
Só que a maior parte disso ficou no marketing, não no processo que gera custo. Na pesquisa do Sebrae com 7.182 pequenos negócios, 52% usaram IA nas duas semanas anteriores ao levantamento, mas 90% não mudaram o quadro de pessoal — sinal de que a tecnologia apoia tarefas, não assume etapas inteiras (Valor International).
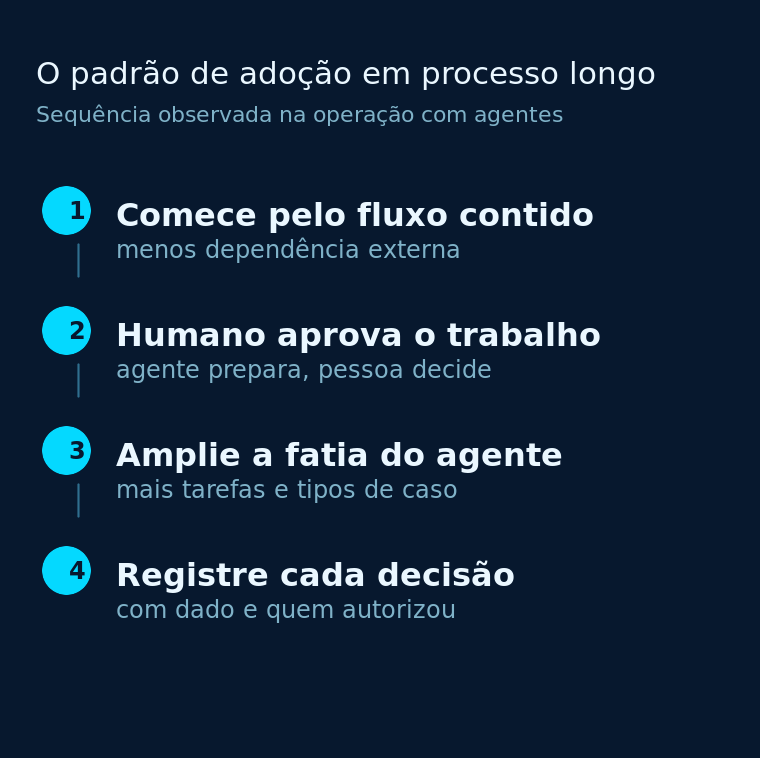
O caso da Vesta aponta o passo seguinte. O equivalente brasileiro da originação de crédito não é um setor: é qualquer processo em que um arquivo passa por várias mãos antes de virar decisão — análise de crédito, verificação de cliente, sinistro de seguro, aprovação de fornecedor, conciliação de recebíveis. Nesses casos, o padrão é o que importa: começar onde o fluxo é mais contido, com dado já em mãos e uma pessoa aprovando o trabalho do agente, e só então deixar o agente assumir uma fatia maior.
E há um limite que não é técnico. Os credores decidem o que os agentes podem fazer: um agente é capaz de negar um crédito sozinho, mas a maioria das operações não permite — quer uma pessoa revisando toda decisão adversa (blog da Vesta). No Brasil, essa escolha deixou de ser só de gestão: a LGPD garante ao titular pedir revisão de decisões tomadas unicamente com base em tratamento automatizado, incluídas as que definem perfil de crédito (LGPD, art. 20).
Onde faz sentido usar
- Análise de crédito e cadastro. O agente lê documento, confere dado e monta a recomendação; a negativa continua com uma pessoa. É o desenho que a consultoria de IA e automação da Canis aplica primeiro, porque o ganho aparece em dias de fila.
- Entrada de cliente e fornecedor. Checagem documental repetida a cada contrato novo é o candidato clássico: fluxo contido, dado em mãos e erro caro.
- Conciliação financeira e cobrança. O agente coleta, compara e marca a exceção; a decisão sobre o desvio fica com quem responde pelo caixa.
- Contrato e proposta padronizada. Conferência de cláusula e preenchimento de modelo, com o jurídico aprovando antes de assinar.
Nos quatro casos, a pergunta inicial não é qual ferramenta contratar, e sim qual processo a empresa mede hoje.
Riscos e limites
Crescimento de uso não é prova de acerto: o número de 988% é da própria Vesta e mede volume, não qualidade; a afirmação de que os agentes erram menos que pessoas é relato de clientes, não medição independente (blog da Vesta).
Automatizar o processo errado também é risco: um fluxo mal desenhado, com agente em cima, produz erro mais rápido e em maior volume. E a fronteira de autonomia precisa ser escrita antes de ligar o sistema, porque é política, não configuração. No Brasil, o PL 2338/2023 lista a supervisão humana entre os princípios e prevê revisão humana de decisões de alto risco (Câmara dos Deputados).
O que avaliar antes de implementar
- Meça uma passagem do processo. Quantos dias, quantas pessoas e quanto custa cada operação hoje. Sem esse número não há como saber se valeu — foi assim que a indústria americana viu dez anos de ferramenta sem queda no custo por contrato (HousingWire).
- Escolha o ponto de entrada mais contido. Comece por onde há menos dependência externa e dado já disponível; é o que reduz o risco de um piloto virar projeto.
- Escreva o dial de autonomia. O que o agente faz sozinho, o que exige aprovação e onde ele para e escala para uma pessoa. Decisão que afeta terceiro, como negativa ou bloqueio, começa com humano no circuito.
- Registre cada decisão. O que foi decidido, com que dado e quem autorizou. É o que permite auditar depois e o que a LGPD exige quando a decisão é automatizada (LGPD, art. 20).
Fontes
- TechCrunch — Vesta capta US$ 30 milhões para levar agentes de IA à originação de crédito (08/10/2026), fonte primária
- Vesta — Como os credores estão rodando crédito real com agentes de IA, blog oficial
- Cetic.br — TIC Empresas 2025 (15/06/2026)
- Valor International — Pesquisa Sebrae sobre IA nos pequenos negócios (17/08/2026)
- HousingWire — Custo por crédito concedido
- LGPD, art. 20
- Câmara dos Deputados — PL 2338/2023
A informação foi verificada em pelo menos duas fontes independentes. Trechos citados estão entre aspas e atribuídos à fonte original.
Conclusão
A rodada da Vesta não é sobre crédito imobiliário americano: é sobre um padrão que já chegou ao processo administrativo. O agente executa a etapa repetitiva, a pessoa aprova o que tem consequência e cada decisão fica registrada. Quem mede o custo da operação antes de automatizar prova o ganho depois.
Qual processo da sua empresa passa por três mãos antes de virar decisão? A Canis mapeia o fluxo, define onde entra a aprovação humana e implanta a automação com registro do que o agente decidiu. Falar com a Canis →


