

Tópicos desta notícia (8)
- 01O que a OpenAI lançou com o ChatGPT Wallet
- 02Como funciona uma compra aprovada com Face ID
- 03Quem pode usar hoje — e por que o Brasil está fora
- 04O que a OpenAI pede das lojas no Commerce Partner Playbook
- 05O que isso muda para uma PME brasileira
- 06Riscos e limites: bloqueio, recusa e disputa
- 07Fontes
- 08O que fazer agora
A OpenAI anunciou nesta sexta-feira, 13 de novembro, o ChatGPT Wallet, carteira que permite aos agentes dots concluírem compras em nome do usuário sem ver os dados do cartão. O recurso foi construído com American Express, Mastercard e Visa e começa nos Estados Unidos, para assinantes do ChatGPT Pro com 18 anos ou mais e cartões emitidos no país. Não é lançamento global: é o primeiro passo para encaixar o produto no checkout que as lojas já usam.
O que a OpenAI lançou com o ChatGPT Wallet
O anúncio apresenta a carteira como a primeira que deixa agentes pagarem sem acesso aos dados reais do cartão e que exige verificação de segurança a cada compra. Os termos do ChatGPT Wallet, em vigor desde 12 de novembro, dizem o que o produto não é: não cria conta bancária nem saldo, não estende crédito, não transfere fundos e não muda a relação do usuário com o emissor. A OpenAI também não é banco, emissor, rede ou comerciante nessas transações — e não retém o dinheiro.
É uma tentativa diferente da anterior. A OpenAI lançou o Instant Checkout no fim de 2025 e recuou; em março de 2026, pôs no ar uma experiência de compras reformulada, segundo o CNBC. O ChatGPT tem 1,2 bilhão de usuários semanais e quase 100 milhões de assinantes pagantes, ainda de acordo com o CNBC. No lançamento, não há taxa por transação.
Como funciona uma compra aprovada com Face ID
O fluxo tem quatro passos e uma regra: nada vai à loja sem aprovação. O usuário pede ao dot que encontre o produto e prepare o pedido; revisa comerciante, itens, quantidade, total com impostos e frete conhecidos, cartão usado e eventual cobrança recorrente; aprova com biometria; e a credencial de pagamento segue para a loja com os dados de entrega.
O token é a peça central. Ele funciona no checkout existente, mas não é o cartão: o número usado pode ser diferente do impresso no plástico, ainda que a cobrança caia na mesma conta. Quem autoriza é o emissor; quem aceita e entrega é a loja. A OpenAI não garante que cartão, comerciante ou compra sejam aceitos.
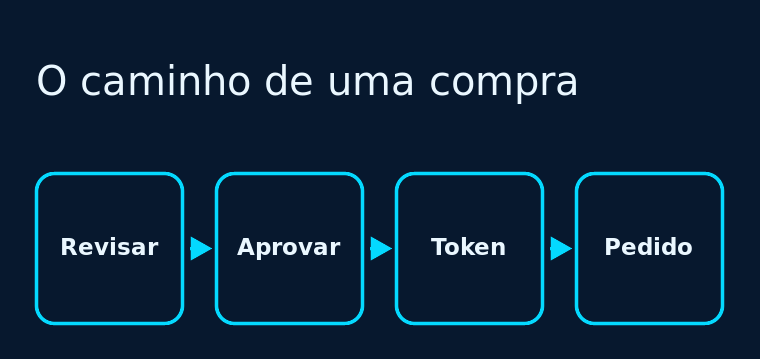
Duas consequências práticas: rewards e proteções do cartão continuam valendo para disputas elegíveis, porque a compra é feita na conta do cartão, não em um saldo da OpenAI. E a biometria fica no dispositivo — quando a checagem é local, a OpenAI não recebe impressão digital nem imagem do rosto, segundo os termos.
Quem pode usar hoje — e por que o Brasil está fora
A disponibilidade é estreita. O Wallet só funciona dentro dos dots, para assinantes Pro nos EUA, maiores de 18 anos, com cartão emitido por instituição americana e endereço de cobrança no país. Os termos acrescentam que pode não funcionar em todo dispositivo, conta, comerciante ou checkout.
Para o Brasil, não há data. O anúncio diz apenas que a OpenAI vai aprender com o uso inicial e expandir. Não há menção a Pix, boleto, cartões brasileiros ou bancos locais, nem previsão de sair dos dots.
O que a OpenAI pede das lojas no Commerce Partner Playbook
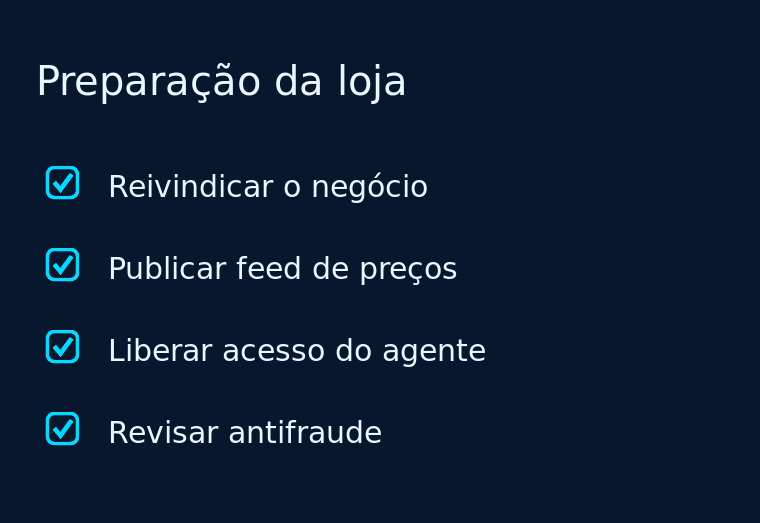
Junto com a carteira, a OpenAI publicou o Commerce Partner Playbook, guia para lojas que quiserem aceitar compras de agentes. São quatro frentes: reivindicar o negócio no ChatGPT e enviar feed com preço e disponibilidade atuais; liberar o acesso dos agentes ao site, configurando CDN ou firewall para reconhecer requisições assinadas via Web Bot Auth; alinhar com provedores de pagamento e antifraude para reduzir recusas; e, se fizer sentido, criar plugin ou ferramentas WebMCP para consultar estoque e montar carrinho.
A OpenAI diz trabalhar com Forter, Riskified, Sardine e Signifyd na prevenção a fraude, e Adyen, Checkout.com e Stripe nos pagamentos. O recado é claro: o token resolve a parte do cartão, mas o sistema de risco da loja ainda pode barrar a compra.
O que isso muda para uma PME brasileira
Hoje, nada muda na operação de uma loja brasileira. O Wallet não aceita cartões emitidos no Brasil nem está disponível para usuários fora dos EUA, e não há prazo para isso mudar.
O que muda é a direção. Se a compra mediada por agente crescer, o catálogo passa a ser lido por um programa: preço, disponibilidade e descrição precisam estar atualizados e em formato interpretável. A outra frente é o acesso — bloquear robôs indiscriminadamente pode barrar o agente que traz a venda, e liberar tudo aumenta a superfície de abuso. O caminho do playbook é reconhecer requisições assinadas e manter as proteções do site.
Uma medida de custo baixo cabe agora: revisar com o provedor de pagamento como ele classifica transações iniciadas por agentes. Não é preciso reconstruir o checkout por um recurso que ainda não chegou ao país.
Riscos e limites: bloqueio, recusa e disputa
O primeiro limite é do comércio. A OpenAI admite que alguns sites podem bloquear compras do Wallet sem querer. O CNBC registra dois casos deliberados: a Amazon impede agentes de comprar em sua plataforma e a United Airlines bloqueará agentes de reservar passagens. Mesmo nos EUA, a aceitação depende da loja.
O segundo é a recusa. O token funciona no checkout existente, mas sistemas de risco podem marcar uma compra legítima de agente como suspeita. A OpenAI diz estar trabalhando com empresas de prevenção a fraude e meios de pagamento — não que o problema esteja resolvido.
O terceiro é a disputa. A loja é a vendedora e o registro da compra; reembolso, troca e problema de pedido se resolvem com ela. Cobrança errada vai para o emissor. Os termos dizem que a OpenAI pode fornecer registros, mas não decide nem financia reembolsos ou chargebacks, salvo quando a lei exigir. A empresa também pode definir limites por transação, categoria, cartão, conta, dispositivo ou região.
A autonomia total ainda é promessa: pré-aprovar compras dentro de limites de gasto, categorias e períodos, sem data.
Fontes
- OpenAI — Introducing ChatGPT Wallet — anúncio oficial, consultado em 13/11/2026.
- OpenAI — ChatGPT Wallet Terms — elegibilidade, tokens, disputas e limites, consultado em 13/11/2026.
- OpenAI — Commerce Partner Playbook — feed, acesso de agentes e pagamentos, consultado em 13/11/2026.
- OpenAI — Introducing dots — o agente que executa a compra, consultado em 13/11/2026.
- CNBC — ChatGPT Wallet e agentes dots — lançamento, taxa, Instant Checkout e bloqueios, consultado em 13/11/2026.
- TechCrunch — ChatGPT’s new Wallet — aprovação e disponibilidade, consultado em 13/11/2026.
O que fazer agora
A decisão para uma PME brasileira é de preparação, não de adoção: manter o catálogo confiável, saber quem pode acessar a loja e conversar com o provedor de pagamento antes de o agente bater à porta. Quem vende online já depende de ser encontrado por máquina; agora ela também pode fechar a compra.
Sua loja está pronta para ser lida por agentes? A Canis faz diagnóstico de visibilidade em IA e automação para identificar o que o seu site entrega hoje a ChatGPT, Gemini e outros assistentes — e o que falta para não perder a próxima mudança de canal. Falar com a Canis →


